

第100讲:为何美国退休人员能领固定终身养老金?
鑫诺研究2026-09-29一、新闻回放
2026年1月,美国退休工人平均每个月能从社会保障署拿到约2071美元的养老金(该数字随每年的生活成本调整变动)。一般而言,按照这套制度,只要累计缴费满40个季度(约10年),退休之后就能终身领取养老金,金额与缴费水平和工作年限挂钩,领取不受寿命长短限制。很多人会疑惑,这个钱是怎么来的?为什么退休之后就能终身领取?
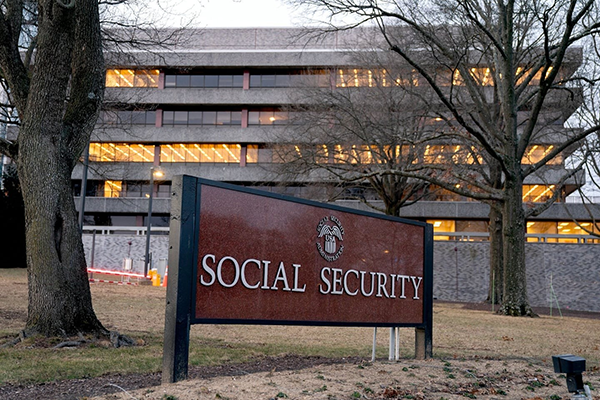
图:位于马里兰州伍德朗的美国社会保障署(SSA)总部大楼及标识(来源:Boston Globe)
二、核心问题
为什么美国的退休人员能一直领终身养老金? 美国的社会保障制度是怎样运行的?
三、法律解析
答案是:美国的社会保障制度是接近于“现收现付制”的模式,即现在上班的年轻人交的社保税,直接拿来发给现在退休的老年人;等这批年轻人退休的时候,再从那时上班的年轻人交的社保税里发养老金。当然,社会保障制度还设有信托基金储备用来应对风险。
美国社会保障制度通常要求劳动者累计取得40个工作积分,才具备领取本人退休保险待遇的基本资格。由于每年最多可以取得4个积分,因此通常相当于至少10个符合条件的工作年度。不过,缴满10年并不意味着立即就能领取退休金。你还需要达到相应的领取年龄,并满足其他法定条件。美国的社会保障税由劳动者和雇主共同承担。2026年,对于符合征税条件的雇员工资,雇员和雇主分别按照6.2%的税率缴纳社会保障税,合计12.4%。但这项税款存在年度工资计税上限,2026年的上限为184,500美元。
此外,社会保障退休金并不是一笔按照个人寿命预先确定总额的储蓄,而是一项按照法律规定按月支付的社会保险待遇。符合条件的退休人员可以在有生之年持续领取,不会因为累计领取金额超过自己工作期间缴纳的社会保障税,就自动停止。至于什么时候领取全额退休金,则取决于出生年份。1959年出生者的完全退休年龄为66岁10个月;1960年及以后出生者为67岁。符合条件的人也可以提前领取,但月待遇通常会相应减少。
综上所述,美国社会保障退休金的核心,是通过劳动者和雇主持续缴费、信托基金储备及法定待遇规则,为符合条件的退休人员提供持续的收入保障。
图:美国社会保障署徽章特写(来源:Fortune/彭博社)
四、相关制度
制度一:养老金的计算
美国社会保障退休金的金额,主要取决于劳动者一生的收入记录和开始领取待遇的年龄。社会保障署通常选取收入记录中最高的35年,按照规定调整历史工资后计算平均指数化月收入,再通过法定公式确定基本退休待遇。一般来说,符合条件的收入越高,退休金也会相应提高,但两者并不是简单的同比例关系。
2026年,美国退休工人平均每月领取约2071美元的社会保障退休金。对于从22岁起、每年收入都达到社会保障税最高计税上限,并在2026年开始领取待遇的人,若62岁开始领取,每月最高示例金额为2969美元;达到完全退休年龄后领取,每月为4152美元;延迟到70岁领取,每月为5181美元。
这三项数字是满足特定收入记录和领取时间条件的最高待遇示例,并不代表普通退休人员都能领取相同金额。社会保障退休金还具有一定的收入再分配特点:低收入劳动者的待遇替代率通常高于高收入劳动者。社会保障待遇可以为退休后的生活提供基础收入,但并非专门用于维持所有人退休前的全部生活水平。因此,部分退休人员还会依靠雇主退休计划、个人储蓄和其他收入来源补充养老资金。
制度二:制度的资金压力
美国社会保障退休金制度目前面临长期资金平衡压力。随着人口老龄化、出生率变化和预期寿命等人口因素,以及工资增长、就业和待遇支出等经济因素的共同作用,社会保障体系未来的收入与支出之间可能出现更大的缺口。
根据美国社会保障署2026年6月9日发布的受托人年度报告,老年与遗属保险信托基金预计在2032年第四季度耗尽储备。届时,依靠持续收入预计只能支付约78%的预定待遇。如果将老年与遗属保险基金和残疾保险基金合并进行财务测算,合并基金储备预计在2034年第三季度耗尽,届时持续收入预计能够支付约83%的预定待遇。需要注意,这只是合并测算结果,两项基金在法律上仍然分别设立。但这并不意味着到了2032年或2034年,美国社会保障退休金就会全部停止发放,而是意味着,如果届时没有足够的制度调整,持续收入将不足以支付全部预定待遇。
为应对长期资金缺口,美国社会保障制度改革讨论中提出过多种方案,包括调整社会保障税税率、扩大工资计税范围,以及调整退休年龄等。不同方案对劳动者、雇主和退休人员的影响各不相同,最终如何调整,仍取决于立法决定。
因此,美国社会保障制度面临的核心问题,不是养老金是否可以终身领取,而是如何在维持法定待遇的同时,确保未来的筹资收入足以支撑制度长期运行。
五、相关事件
事件一:1935年《社会保障法》签署
1935年8月14日,美国总统富兰克林·罗斯福签署《社会保障法》,建立了联邦层面的老年社会保险制度,并同时确立了失业保险及其他社会福利项目的重要法律基础。这是罗斯福新政时期的重要立法成果之一。不过,法律签署并不意味着退休人员从当天起就开始按月领取养老金。美国最初的社会保障制度经过一段时间的筹备和实施,才逐步开始支付退休待遇。此后,国会又通过多次修法,扩大和调整制度覆盖范围,逐渐形成今天的社会保障体系。
事件二:2005年小布什推动社会保障改革
2005年,美国总统乔治·沃克·布什将社会保障制度改革列为其第二任期的重要议题。他提出,允许符合条件的年轻劳动者自愿将部分工资税转入个人退休投资账户,通过投资股票基金和债券基金积累退休资产。这项方案的目标,是在传统社会保障退休金之外增加个人投资账户,使劳动者拥有更多退休储蓄和投资选择。但改革也面临一个重要难题:如果部分工资税被转入个人账户,现有退休人员的待遇仍然需要持续支付,制度如何弥补这部分资金缺口,成为争论焦点。最终,这项改革方案未能获得国会通过,也没有成为法律。美国原有的社会保障退休保险制度并未因此整体转为个人账户制,仍然以社会保险缴费和信托基金机制为基础运行。
参考文献
[1] 美国《社会保障法》(Social Security Act,1935年公法74-271):42 U.S.C. §§ 401—433
[2] 美国社会保障署:《2026年社会保障待遇变化(生活成本调整)情况说明》(2025年10月发布)
[3] 美国社会保障署:《2026年联邦老年、遗属与残疾保险信托基金受托人年度报告》(2026年6月9日发布);同日新闻稿《Social Security Board of Trustees: Projection for Combined Trust Funds Remains Consistent with Prior Year》(2026年6月9日)
[4] 美国社会保障署首席精算师办公室(OCACT):《Social Security Financing and Benefits: Myths vs. Facts》(2022年2月15日),关于社会保障待遇约替代职业平均收入40%的说明
[5] Social Security Administration. Social Security History: Frequently Asked Questions [EB/OL]. 关于1935年《社会保障法》签署、1937年开始征收相关税款以及1940年开始按月支付退休待遇的历史资料
[6] Social Security Administration. Social Security Programs in the United States: Historical Development [EB/OL]. 关于美国社会保障制度的建立背景及早期制度设计
※ 本文为《美国法律100讲》系列普法文章,仅客观介绍美国法律制度,不构成对任何具体事项的法律意见,亦不代表本所对相关制度的价值评判。