

第87讲:特朗普为何能靠商业亏损合法避税十多年?
鑫诺研究2026-09-29一、新闻回放
《纽约时报》2020年9月27日的报道2020年9月27日,《纽约时报》记者Russ Buettner、Susanne Craig与Mike McIntire刊发长篇报道,公布了报社获得的特朗普及其名下企业二十余年的税务申报数据。报道的要点是:在报社核查的18个年度中,有11个年度他没有缴纳联邦个人所得税;2016年(他赢得总统选举之年)与2017年(入主白宫第一年),每年缴纳750美元。报道同时披露,他此前申报并取得的7,290万美元退税正处于联邦税务局(IRS)的审计之中,若IRS作出不利认定,他可能需补缴超过1亿美元;其负债超过4亿美元,且其中大部分将在其后四年内到期。
报道刊出后,特朗普本人称其“完全是假新闻”;特朗普集团律师Alan Garten向该报表示,“大部分甚至全部事实似乎都不准确”,并称过去十年特朗普已向联邦政府缴纳了数以千万计美元的个人税款。(以上均据《纽约时报》2020年9月27日报道。)2018年至2020年的数字《纽约时报》当年获得的个人申报数据只覆盖到2017年。2018年以后的数字来自众议院筹款委员会:该委员会2022年12月20日表决决定公开、12月30日在官网公布特朗普夫妇2015至2020年共六个年度的联邦所得税申报表。据此,2018年他申报的调整后总收入为2,430万美元、缴纳联邦所得税999,466美元;2019年申报收入440万美元、纳税133,445美元;2020年受新冠疫情影响,他申报约480万美元亏损,联邦所得税为零。也就是说,担任总统的前三年他共缴纳联邦所得税约110万美元,其中绝大部分来自2018年;而2020年又回到零。委员会材料还显示,他担任总统期间的核心业务——房地产、高尔夫球场与酒店——每年均报亏,累计约6,000万美元。
二、核心问题
为什么房地产项目可以长期产生“账面亏损”?这些亏损在税法上如何被使用,又受到哪些限制? 美国现行法对经营亏损的结转、对租赁不动产亏损的抵扣,各自设有什么样的规则?
三、法律解析
(一)亏损结转:现行规则已不是“前2年后20年”
美国《国内收入法典》第172条(26 U.S.C. § 172)是净经营亏损(net operating loss,NOL)的基本规则。该条在2017年《减税与就业法》(Tax Cuts and Jobs Act,Pub. L. 115-97)第13302条下作了实质修改,适用于2017年12月31日之后结束的纳税年度所产生的亏损:第一,2年的向前结转(carryback)被一般性取消,仅保留农业损失、非寿险公司损失等少数例外;第二,20年的向后结转期限被取消,改为无期限向后结转(indefinite carryforward),亏损一直结转至被完全消化;第三,每年可使用的结转额不得超过该年度应税所得的80%(该应税所得在计算NOL扣除之前确定,且不计第199A条与第250条的扣除)。
2017年之前产生的NOL,仍按旧规则处理:可向前结转2年、向后结转20年,使用时没有80%的上限。2020年《冠状病毒援助、救济和经济安全法》(CARES Act,Pub. L. 116-136)第2303条曾对2018、2019、2020三个年度产生的NOL临时恢复最长5年的向前结转,并暂停适用80%上限;该临时规则仅适用于这三个年度,此后不再适用。IRS的Publication 536是这一领域的官方指引。
图:纽约第五大道特朗普大厦,特朗普地产业务的标志性建筑(来源:图库照片)
这个区别很关键:媒体上“一笔亏损可以抵掉此后二十年收入”的说法,对应的是2017年之前的旧规则。对2018年以后新产生的亏损而言,规则已经变成“可以无限期结转,但每年最多抵掉80%的应税所得”——因此在有应税所得的年度,纳税人通常仍须承担一定税负,不可能把所得完全归零。
(二)租赁不动产亏损:先过第469条这一关
第二个常被忽略的层面,是26 U.S.C. § 469的被动活动损失(passive activity loss)规则。该条把纳税人的活动区分为被动活动与非被动活动,被动活动的亏损原则上只能抵减被动活动的收入,不能抵减工资薪金,也不能抵减利息、股息等组合性(portfolio)收入。
关键在于:租赁活动在税法上被视为“当然的”(per se)被动活动(§ 469(c)(2)),这与业主是否“积极管理”、投入了多少时间精力并无关系。常规的出路是§ 469(c)(7)的“房地产专业人士”资格:纳税人在该纳税年度内,须在其实质参与的房地产交易或业务中提供服务超过750小时,且这部分服务时间占其当年全部个人服务时间的一半以上。符合条件者,其租赁不动产活动不再被视为当然被动,而须按§ 469(h)的“实质参与”标准逐项检验;检验通过的,相关亏损按非被动损失处理,可以抵减其他所得。此外,§ 469(i)对“积极参与”的中小业主给予每年最高25,000美元的抵扣额度,并随调整后总收入在10万美元至15万美元区间逐步递减至零。
当年未能抵扣的被动损失并不消失,而是“沉淀”(suspended)下来结转到以后年度,用于抵减此后的被动活动收入;直到纳税人将整个权益在完全应税的交易中处分给非关联方时,沉淀损失才一次性释放(§ 469(g))。这正是“缓纳税”效果的制度根源:折旧带来的是时间差,而不是永久的免税。
(三)折旧:账面亏损的来源
折旧的依据是26 U.S.C. § 168。该条授权按“修正的加速成本回收制度”(MACRS)计提折旧,具体的回收期与折旧率表由IRS以税收程序(Revenue Procedure)发布,现行基础为Rev. Proc. 87-57, 1987-2 C.B. 687。其中:住宅出租房产的回收期为27.5年,非住宅不动产为39年,均采用直线法并适用月中(mid-month)惯例;土地不得折旧。按IRS Publication 946、Publication 527的口径,住宅出租房产在完整年度的折旧率约为3.636%(1/27.5),首个年度因月中惯例按投入使用的月份折算。
因此,一栋建筑物部分价值1,000万美元的公寓楼,全年可计提约36.4万美元折旧。这笔支出当年不需要实际付现,却可以在计算应税所得时扣除;若折旧加上利息与运营支出超过了当年的租金收入,申报表上呈现的就是亏损。反过来,房产出售时,此前已计提的折旧要按第1250条等规定“回捕”(recapture),在处置年度计入所得。这正是“纸面亏损”的本质:它推迟纳税,而不是免除纳税。
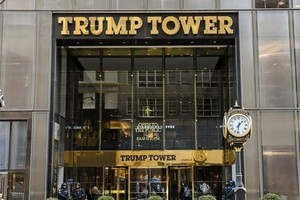
图:特朗普大厦入口,黄金标识与门口时钟(来源:Thrillophilia)
四、相关制度
制度一:折旧形成的“纸面亏损”美国税法允许投资者把建筑物的成本在其回收期内逐年摊销。由于土地不折旧,购置价款必须在土地与建筑物之间分摊,只有建筑物部分进入折旧基数。折旧最大的特点是不需要现金流出:业主完全可能在收到租金、现金流为正的同时,在申报表上呈现亏损。但折旧在处置时会被回捕,投资人的计税基数也随着折旧逐年调减(26 U.S.C. § 1012、§ 1016)。理解这一层,就能理解为什么“每年报亏”与“资产在升值”并不矛盾——前者是税法上的成本回收,后者是市场价格的变动。
制度二:亏损结转的现行框架现行NOL框架由三部分拼接而成:2017年之前产生的亏损适用旧规则(前2年、后20年、无80%上限);2017年之后产生的亏损无期限向后结转、受80%年度限额约束;2018至2020三个年度曾由CARES Act临时放宽。此外,非公司纳税人在同一年度内以经营亏损抵减非经营所得,还要受到26 U.S.C. § 461(l)“超额经营亏损”限制的约束——该条由Pub. L. 115-97增设,基准额度为单身申报25万美元、合并申报50万美元(按通胀指数调整),CARES Act曾对2018至2020年度暂停适用;超过额度的部分并不消灭,而是转为NOL向以后年度结转。
制度三:沉淀损失的释放与相邻条款被动损失长期沉淀之后,通常在两类时点被释放:一是此后产生了被动活动收入,例如其他租赁项目转为盈利;二是将整个权益在完全应税的交易中处分。这一点与“同类资产交换”(26 U.S.C. § 1031;该条经Pub. L. 115-97第13301条修改后仅适用于不动产)形成对照——符合条件的不动产交换可以递延确认利得,但原先沉淀的被动损失也随之转入新资产,不在交换当年释放。高收入纳税人的净投资收益,还可能另受26 U.S.C. § 1411规定的净投资收益附加税(net investment income tax,税率3.8%)约束。
需要说明的是,IRS公开的个人所得税统计以Statistics of Income(SOI)系列的官方统计表为准;对于“某一比例的高收入者采用某种方式”这类口径,官方并未发布可直接定位的统计。
制度四:税务申报表的保密与国会调取纳税申报与申报信息原则上保密,仅在法律明文列举的例外情形下方可披露(26 U.S.C. § 6103)。其中一个例外是26 U.S.C. § 6103(f)(1):众议院筹款委员会、参议院财政委员会与国会联合税务委员会的主席以书面形式提出请求时,财政部部长“应当”提供所请求的申报表或申报信息。
五、相关事件
众议院调取税务申报表的诉讼过程2019年4月,众议院三个委员会分别向德意志银行、第一资本银行(Capital One)以及特朗普的个人会计师事务所Mazars USA发出传票,调取其财务与税务资料,特朗普以个人身份起诉阻止。其中Mazars一案进入联邦最高法院:2020年7月9日,最高法院以7票对2票作出判决,撤销哥伦比亚特区巡回上诉法院的判决并发回重审,认为下级法院在审查国会委员会向总统个人财务记录发出的传票时,未充分考量其中涉及的重大制度关切,并列出若干可供衡量的因素(Trump v. Mazars USA, LLP, 591 U.S. 848 (2020),与No. 19-760 Trump v. Deutsche Bank AG 一并审理)。同日判决的Trump v. Vance则涉及纽约州大陪审团对总统个人记录的传票。
法定路径:依据第6103(f)条调取另一条并行的路径是法定路径。众议院筹款委员会依据26 U.S.C. § 6103(f)(1)向财政部与IRS提出调取请求,遭拒后于2019年7月2日在哥伦比亚特区联邦地区法院起诉(Comm. on Ways & Means v. U.S. Dep't of the Treasury,案号19-cv-1974,承办法官Trevor McFadden)。2021年7月30日,司法部法律顾问办公室指示财政部提供相关材料;同年12月14日,地区法院驳回特朗普作为介入方提出的反诉;2022年8月9日,哥伦比亚特区巡回上诉法院三人合议庭一致维持;10月27日驳回全席重审申请。特朗普于10月31日向最高法院申请紧急中止,最高法院11月1日临时中止移交、11月22日解除中止并驳回其中止申请。财政部随后向委员会移交了六个年度的申报表。委员会于2022年12月20日以24票对16票表决公开,12月30日在官网公布。
参考文献
[1] 26 U.S.C. § 172(净经营亏损扣除;经 Pub. L. 115-97 § 13302 与 Pub. L. 116-136 § 2303 修订):https://www.law.cornell.edu/uscode/text/26/172
[2] 26 U.S.C. § 469(被动活动损失与抵免)及 § 469(c)(7)(房地产专业人士例外):https://www.law.cornell.edu/uscode/text/26/469
[3] 26 U.S.C. § 168(b)(2)(MACRS回收期:住宅出租房产27.5年、非住宅不动产39年):https://www.law.cornell.edu/uscode/text/26/168 ;折旧率表见 IRS Publication 946, *How to Depreciate Property*(Table A-1):https://www.irs.gov/publications/p946
[4] IRS, *Publication 536, Net Operating Losses (NOLs) for Individuals, Estates, and Trusts*:https://www.irs.gov/publications/p536
[5] IRS, *Publication 527, Residential Rental Property (Including Rental of Vacation Homes)*:https://www.irs.gov/publications/p527 ;IRS, *Publication 925, Passive Activity and At-Risk Rules*:https://www.irs.gov/publications/p925
[6] Rev. Proc. 87-57, 1987-2 C.B. 687(MACRS折旧率表):https://www.irs.gov/pub/irs-prior/rp87-57.pdf
[7] Congressional Research Service, *The Tax Treatment and Economics of Net Operating Losses*, Report R46377(载TCJA与CARES Act对NOL规则的修改):https://www.congress.gov/crs_external_products/R/PDF/R46377/R46377.2.pdf
[8] Russ Buettner, Susanne Craig & Mike McIntire, “Long-Concealed Records Show Trump's Chronic Losses and Years of Tax Avoidance”, *The New York Times*, 2020年9月27日;同日要点汇总:“18 Revelations From a Trove of Trump Tax Records”:https://www.nytimes.com/2020/09/27/us/trump-taxes-takeaways.html
[9] *The New York Times*, “Trump Paid $1.1 Million in Taxes During Presidency, but $0 in 2020, Report Shows”, 2022年12月21日(载2018年999,466美元、2019年133,445美元、2020年0美元):https://www.nytimes.com/2022/12/21/us/politics/trump-taxes-income.html ;另见 NPR, “House Democrats release Trump's tax returns”(2015—2020六个年度数据):https://text.npr.org/1146215064
[10] Trump v. Mazars USA, LLP, 591 U.S. 848 (2020)(2020年5月12日言词辩论、7月9日判决;与No. 19-760合并审理):https://www.supremecourt.gov/opinions/19pdf/591us2r60_lkgm.pdf
[11] Comm. on Ways & Means v. U.S. Dep't of the Treasury, No. 19-cv-1974 (D.D.C.);D.C. Cir. 2022年8月9日判决维持;最高法院2022年11月22日解除中止:https://levin-center.org/house-ways-means-case
[12] 26 U.S.C. § 6103(f)(国会委员会调取申报表)、§ 1031(同类资产交换,经 Pub. L. 115-97 § 13301 限缩于不动产)、§ 1411(净投资收益附加税)、§ 1012(财产计税基数)、§ 461(l)(非公司纳税人超额经营亏损):https://www.law.cornell.edu/uscode/text/26/6103