

第85讲:为何对旅居海外的美国公民也要征收美国税?
鑫诺研究2026-09-29一、新闻回放
旅居海外的美国人申报纳税美国是少数按公民身份征税的国家:只要是美国公民或者绿卡持有人,无论住在哪个国家,其全球所得都要向美国国税局(IRS)申报。美国联邦层面自20世纪50年代以来不再统计公民离境人数,美国国务院的估算为长期居住境外的美国公民约400万至900万(据《华尔街日报》2026年2月25日报道《Americans Are Leaving the U.S. in Record Numbers》援引美国国务院估算);这只是一个估算区间,并非官方登记数。这些人在境外工作生活、已经在当地纳了税,仍然每年要向IRS申报全球所得;只有所得低于法定排除额、或者已在境外缴纳的税额足以抵免美国税时,最终才不需要补缴。
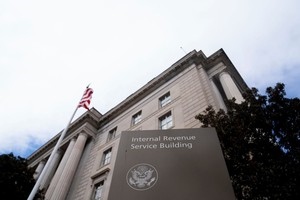
图:美国国税局(IRS)总部大楼外景,华盛顿特区(来源:美联社/Stefani Reynolds)
二、核心问题
为什么人在国外生活,美国还要对他的全球收入收税?美国的全球征税制度是怎么运行的?
三、法律解析
答案是:美国的个人所得税以“人”为连接点,而不是以“地域”为连接点。按《国内收入法典》的口径,公民与居民的应税所得范围并不因居住地在境外而缩小:第1条(26 U.S.C. § 1)对个人应税所得课税;第61条(26 U.S.C. § 61)把“来自任何来源的全部所得”都计入总收入。也就是说,在境外取得的工资、经营所得与投资所得,同样进入美国的税基。
税法同时配了两道减负通道:一是第911条(26 U.S.C. § 911)规定的境外劳动所得排除,二是境外税收抵免。两道通道的作用是避免同一笔所得被重复课税,而不是免除申报义务——即便算下来应缴税款为零,那份所得税申报表仍然要提交。
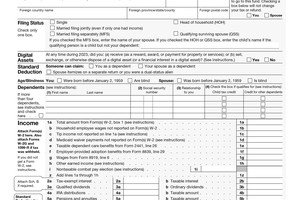
图:美国联邦个人所得税申报表1040表(来源:美国国税局)
四、相关制度
制度一:境外劳动所得排除(Foreign Earned Income Exclusion)符合条件的纳税人可以把境外劳动所得中的一部分排除在应税所得之外。排除上限逐年按通胀调整:2025纳税年度为130,000美元,2026纳税年度为132,900美元(IRS “Figuring the Foreign Earned Income Exclusion”页面与2026纳税年度通胀调整公告)。适用前提是“税务居所在境外”,并满足两种测试之一:真实居住测试,即在一个外国连续居住且包含一个完整的纳税年度;或者实际停留测试,即在连续的十二个月内、在境外停留至少330个整天。主张该排除须填报 Form 2555。这一排除只针对工资报酬等劳动所得,不涵盖投资收益、租金与养老金。
制度二:境外税收抵免(Foreign Tax Credit)已经在外国缴纳的所得税,可以从美国的应纳税额中抵免;法定依据是26 U.S.C. § 901(可抵免的外国所得税),个人通过 Form 1116 申报。抵免额受26 U.S.C. § 904 限制:不得超过“外国来源应税所得÷全球应税所得×美国应纳税额”这一数额,即抵免只消除重复课税的那一部分,不能用来冲抵美国来源所得应缴的美国税;当年用不完的抵免额可按规定向后结转(一般为前1年、后10年)。但是哪怕不用补税,每年也必须向IRS申报海外收入和海外银行账户。
制度三:社会保险税与联邦医疗保险税另有一套规则境外劳动所得排除只作用于所得税,并不免除社会保险税(Social Security tax)与联邦医疗保险税(Medicare tax)。按IRS《第54号出版物》的说明,受雇于外国雇主、在美国境外提供劳务所取得的工资,一般不适用美国的社会保险税与联邦医疗保险税;但为美国雇主工作、在美国船舶或航空器上工作等情形除外。自雇所得仍适用自雇税。若美国与居住国签有“双边社会保障协定”(Totalization Agreement),可避免同一笔劳动所得被两国重复征缴社保税。
制度四:弃籍税的三项判定标准2008年6月17日及以后弃籍的人,符合以下任一条件即为“受涵盖的弃籍者”:一是弃籍当日净资产达到或超过200万美元(该数额为法定固定数额,不随通胀调整);二是弃籍前5个纳税年度的平均年度净所得税额超过当年适用的数额,该数额逐年指数化调整,2023年为190,000美元,2024年为201,000美元,2025年为206,000美元,2026年为211,000美元;三是无法在 Form 8854 上声明过去5年已履行全部联邦纳税义务。三项中任何一项成立即触发,不需要同时满足。落入这一范围的,其全部财产视同在弃籍日前一日按公允价值出售(26 U.S.C. § 877A)。
制度五:海外金融账户申报(FBAR)与不申报的罚款海外账户的申报义务与所得税申报是两套并行的规则。依《银行保密法》授权制定的31 C.F.R. § 1010.350,美国的公民、居民与绿卡持有人在一个日历年度内的任一时刻持有境外金融账户、且这些账户的合计余额超过1万美元的,须通过FinCEN的BSA电子申报系统单独提交《境外银行与金融账户报告》(Report of Foreign Bank and Financial Accounts,即FinCEN Form 114,俗称FBAR)。该表不是所得税申报表,也不随Form 1040一并提交;申报期限为次年4月15日,可自动延期至10月15日(FinCEN官网“Report of Foreign Bank and Financial Accounts (FBAR)”页面)。
未按规定提交的民事罚款规定在31 U.S.C. § 5321(a)(5),分两档:非故意(non-willful)违反的,按每份应提交的报告处以不超过1万美元的罚款(该法定数额按通胀指数调整);因合理原因(reasonable cause)且相关所得已如实申报的,可不处罚。故意(willful)违反的,罚款为“10万美元”与“违规时该账户余额的50%”两者中的较高者(该法定数额同样按通胀指数调整)。也就是说,“罚到账户余额的一半”对应的是故意这一档,并非所有未申报情形都按50%计罚;非故意情形按每份报告而非每个账户计算(Bittner v. United States, 598 U.S. 85 (2023))。
五、相关事件
Facebook联合创始人放弃国籍Facebook联合创始人爱德华多·萨维林(Eduardo Saverin)于2011年9月放弃美国国籍,此前已迁居新加坡。这一消息直到2012年4月底IRS按26 U.S.C. § 6039G 的要求、以季度名单的形式公布弃籍者姓名后,才被媒体广泛报道(BBC 2012年5月报道)。外界对他“少缴了多少税”的估算口径差异很大:BBC报道称约6亿美元,《纽约时报》则称其节税“可能远超1亿美元”。需要说明的是,美国国税局并不公布个人的申报金额与实际纳税额,公开渠道只有按季度公布的弃籍者名单和按年度的统计,上述数字均为媒体估算,官方从未披露。萨维林本人表示放弃国籍是出于在新加坡工作与生活的考虑,否认出于税务动机。
2009年,瑞士银行的那个案子跨境账户申报制度真正变得锋利,是在2009年。当年2月,美国司法部与瑞士银行UBS达成延期起诉协议:UBS支付7.8亿美元的罚金、利息与赔偿,并按瑞士金融市场监管局的指令向美国政府提供部分美国客户的账户信息;该案案号为 United States v. UBS AG, No. 09-cr-60033(佛罗里达南区联邦地区法院,2009年)。在此之前,UBS前私人银行家布拉德利·比尔肯菲尔德(Bradley Birkenfeld)已于2008年6月就共谋欺诈美国认罪,后被判处40个月监禁,2010年1月开始服刑,2012年8月获释;2012年9月,他依IRS举报人制度获得1.04亿美元奖励。此后,美国又通过《海外账户税收遵从法》(FATCA)建立起境外金融机构主动报告的机制。
参考文献
[1] 《美国法典》第26编第1条、第61条、第911条、第877A条(26 U.S.C. §§ 1, 61, 911, 877A),Cornell法学院法律信息研究所:https://www.law.cornell.edu/uscode/text/26/1 ;https://www.law.cornell.edu/uscode/text/26/61 ;https://www.law.cornell.edu/uscode/text/26/911 ;https://www.law.cornell.edu/uscode/text/26/877A
[2] IRS, *Publication 54, Tax Guide for U.S. Citizens and Resident Aliens Abroad*(Rev. December 2025),社会保险税、联邦医疗保险税与双边社会保障协定(Totalization Agreements)部分:https://www.irs.gov/forms-publications/about-publication-54
[3] IRS,“Expatriation tax”官方专页,载受涵盖弃籍者的三项判定标准与逐年指数化金额(2023年190,000美元、2024年201,000美元、2025年206,000美元):https://www.irs.gov/individuals/international-taxpayers/expatriation-tax
[4] IRS,“Figuring the Foreign Earned Income Exclusion”官方专页,载2025年130,000美元、2026年132,900美元的排除上限:https://www.irs.gov/individuals/international-taxpayers/figuring-the-foreign-earned-income-exclusion ;IRS关于2026纳税年度通胀调整的新闻稿(Rev. Proc. 2025-32):https://www.irs.gov/newsroom/irs-releases-tax-inflation-adjustments-for-tax-year-2026-including-amendments-from-the-one-big-beautiful-bill
[5] IRS,“Foreign Tax Credit – How to figure the credit”官方专页,载 Form 1116 申报与26 U.S.C. § 904 抵免限额:https://www.irs.gov/individuals/international-taxpayers/foreign-tax-credit-how-to-figure-the-credit
[6] U.S. Department of Justice,新闻稿“UBS Enters into Deferred Prosecution Agreement”(2009年2月),案号 United States v. UBS AG, No. 09-cr-60033 (S.D. Fla.):https://www.justice.gov/archives/opa/pr/ubs-enters-deferred-prosecution-agreement
[7] The Wall Street Journal,《Americans Are Leaving the U.S. in Record Numbers》(Drew Hinshaw、Joe Parkinson),2026年2月25日(援引美国国务院估算:长期居住境外的美国公民约400万至900万):https://www.wsj.com/us-news/americans-leaving-the-us-migration-a5795bfa
[8] 31 C.F.R. § 1010.350(境外金融账户报告的申报义务与1万美元合计余额门槛);31 U.S.C. § 5321(a)(5)(未申报的民事罚款:非故意与故意两档);FinCEN官方页“Report of Foreign Bank and Financial Accounts (FBAR)”(FinCEN Form 114的申报期限与自动延期):https://www.fincen.gov/report-foreign-bank-and-financial-accounts ;Bittner v. United States, 598 U.S. 85 (2023)(非故意罚款按每份报告计算)