

第82讲:马斯克560亿美元薪酬方案为何一审被撤销、终审又恢复?
鑫诺研究2026-09-29一、新闻回放
一审撤销天价薪酬方案2018年,特斯拉董事会和马斯克约定了一个为期十年的薪酬方案:方案一共分12档,每档对应约1%的特斯拉股份,全部达标合计约12%;马斯克每完成一档市值与经营指标,就取得该档的股票期权,全部拿到后,总价值最高约560亿美元。后来特斯拉市值真的涨到了约定的水平,马斯克准备行权的时候,一名小股东提起派生诉讼,要求撤销这个方案。特拉华州衡平法院一审判决撤销(Tornetta v. Musk, 310 A.3d 430 (Del. Ch. 2024)),理由是董事会设计这个方案违反了信义义务。
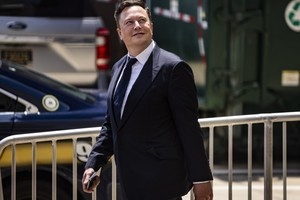
图:马斯克在特拉华州法院参加庭审后离开(2021年SolarCity案期间)(来源:Fortune/Bloomberg)
二、核心问题
法院既然认定董事违反信义义务,为什么最后又撤销不了这个方案? 美国公司法里的董事信义义务是什么,法院能给违反义务的董事什么样的救济?
三、法律解析
答案是:认定“董事有没有违反信义义务”,和“违反之后法院能给什么救济”,是两件分开判断的事。特拉华州最高法院这次改判,走的正是救济这一条窄路——它没有推翻一审关于马斯克是控制股东、方案未达到“完全公平”标准的责任认定,而是认为:事到如今,撤销已经不是合适的救济方式。
董事的信义义务是特拉华州法院通过判例确立的规则:董事必须善意地、以公司最大利益为出发点行事,内容分为注意义务和忠实义务。成文法层面,《特拉华州普通公司法》(即《特拉华州法典》第8编)并没有对董事信义义务作一般性规定,只在第144节(Del. Code tit. 8 § 144)对董事与公司之间存在利益冲突的交易作出规范:这类交易只要向董事会或股东充分披露并取得无利害关系董事或股东批准,或者交易本身对公司是公平的,就不会仅因董事有利益冲突而当然无效。董事和交易有利益冲突、又没向股东完整披露,导致交易明显不公平的,法院可以推翻交易。但衡平法上的“撤销”,目的是把双方恢复到交易之前的状态。这个方案签了六年多,股价、期权行权情况、公司融资和股权结构都已经变了,恢复原状事实上做不到,所以法院改成1美元名义赔偿结案,方案本身予以恢复。按改判当日的股价计算,这份方案的现值约1390亿美元(据《纽约时报》2025年12月19日报道)。
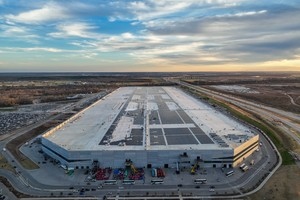
图:位于得州奥斯汀的特斯拉超级工厂,马斯克560亿美元薪酬方案即由特斯拉董事会制定(来源:The Verge)
四、相关制度
制度一:董事信义义务的两个核心信义义务有两个核心:一是注意义务,董事做决定前必须充分掌握信息,不能拍脑袋;二是忠实义务,董事必须以公司最大利益为出发点,不能为自己或控股股东的利益损害公司。一审法院认为,董事会与马斯克的谈判过程不透明、对股东披露不充分,问题出在忠实义务这一端。
制度二:商业判断规则及其例外通常情况下法院尊重董事的商业决定,这就是“商业判断规则”——只要董事没有利益冲突、是善意作出的决定,法院不会事后评判决定对不对。但股东一旦证明董事有利益冲突、未尽注意义务,这个规则就不再适用,法院转而审查交易是否“完全公平”,审查标准明显更严。
制度三:衡平救济的边界即便认定了责任,法院还要选救济方式:能恢复原状的才撤销,恢复不了的就改用金钱赔偿,同时还会按实际贡献重新核定律师费。马斯克这个案子,就是“责任成立但撤销不成立”的典型。
五、相关事件
迪士尼奥维茨离职补偿案:程序有瑕疵,责任仍不成立1995年,迪士尼公司聘请迈克尔·奥维茨(Michael Ovitz)出任总裁,1996年12月离职时,公司按聘用协议中的“无过错解雇”条款支付了约1.3亿美元补偿。股东随即提起派生诉讼。特拉华州衡平法院于2005年8月9日判决,虽然董事会的操作离最佳实践“差得很远”,但原告未能证明董事存在恶意或重大过失,董事未违反信义义务、也不构成公司资产浪费;特拉华州最高法院2006年6月8日维持原判(In re Walt Disney Co. Derivative Litig., 907 A.2d 693 (Del. Ch. 2005), aff'd, 906 A.2d 27 (Del. 2006))。这起案件与 Trans Union 案放在一起看,正好显示出美国法院在薪酬、并购这类商业决策上的审查尺度:查的是信息是否充分、程序是否合规、披露是否完整,而不是替公司重新评估这笔买卖划不划算。
Trans Union 并购案:董事会未尽注意义务1980年9月,Trans Union 公司董事长兼首席执行官范·戈康(Jerome W. Van Gorkom)在未与董事会充分商议的情况下,与普利兹克家族控制的 Marmon 集团谈成每股55美元的现金并购方案。9月20日,董事会在听取他和首席财务官约两小时的口头汇报后即表决通过,手上既没有独立估值报告,也没有外部财务顾问的公平意见。股东起诉后,特拉华州最高法院于1985年1月29日作出判决(Smith v. Van Gorkom, 488 A.2d 858 (Del. 1985)),认定董事在未掌握充分信息的情况下批准出售公司,构成重大过失、未尽注意义务,因此不能援引商业判断规则的保护;判决同时强调,董事对提交股东表决的重大交易负有完整披露义务。这起判决在美国公司董事会中引起很大震动,直接推动特拉华州立法机关在《特拉华州普通公司法》中增加第102(b)(7)条,允许公司在章程中加入条款,免除董事因违反注意义务而产生的金钱赔偿责任(违反忠实义务、恶意行为等不在免除之列)。一案一修法,正好说明美国公司法上“董事会程序是否到位”与“董事是否承担责任”是紧密挂钩的两件事。
参考文献
[1] Delaware General Corporation Law, Del. Code tit. 8 § 144(董事利益冲突交易)、§ 102(b)(7)(章程免除董事金钱赔偿责任)
[2] In re Tesla, Inc. Derivative Litigation, 2025 WL 3689114(特拉华州最高法院,2025年12月19日)
[3] Tornetta v. Musk, 310 A.3d 430 (Del. Ch. 2024)(特拉华州衡平法院一审判决)
[4] Smith v. Van Gorkom, 488 A.2d 858 (Del. 1985)(特拉华州最高法院,1985年1月29日)
[5] In re Walt Disney Co. Derivative Litig., 907 A.2d 693 (Del. Ch. 2005), aff'd, 906 A.2d 27 (Del. 2006)
[6] The New York Times,“Elon Musk's 2018 Tesla Pay Deal Is Restored by Delaware Supreme Court”,2025年12月19日(载该方案按判决当日股价计现值约1390亿美元):https://www.nytimes.com/2025/12/19/business/elon-musk-pay-ruling-delaware.html