

第77讲:美国加征的关税最后是谁在买单?
鑫诺研究2026-09-29一、新闻回放
关税成本主要由美国进口商和消费者承担美国纽约联邦储备银行经济学家玛丽·阿米蒂(Mary Amiti)、普林斯顿大学经济学教授斯蒂芬·雷丁(Stephen J. Redding)与哥伦比亚大学经济学教授戴维·温斯坦(David E. Weinstein)在《经济展望杂志》(Journal of Economic Perspectives)2019年秋季号(33卷4期,第187—210页)发表的研究中指出,2018年美国加征关税之后,关税成本出现了向美国国内进口商品价格的完全传导,关税的负担到目前为止几乎全部落在美国国内的消费者和进口商身上,外国出口商以美元计价的出口价格基本没有下降。该研究测算,到2018年底,这些关税使美国总体实际收入每月减少约14亿美元。
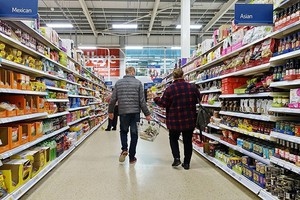
图:美国超市货架间购物的消费者,关税成本最终转嫁至零售价(来源:SHEfinds)
二、核心问题
美国加征的关税,最后到底是谁在付钱?为什么针对2018年关税的实证研究显示,负担主要落在本国的进口商和消费者身上?
三、法律解析
答案是:首先,美国法律把关税的缴纳环节放在了美国境内。《1930年关税法》第505条(编入美国法典,即 19 U.S.C. § 1505)规定,货物报关入境时,由“报关进口人”(importer of record)向海关缴存预估的关税与规费。也就是说,向美国海关交税的是美国一侧的进口商,而不是境外的出口商;外国出口商按照贸易合同的约定收取货款,通常不直接向美国海关缴税——除非双方在贸易术语中约定由卖方承担进口环节的税费,例如采用DDP“完税后交货”条件。
其次,进口商缴税之后能否把成本转嫁出去,取决于市场。进口商为了维持利润,通常会把增加的关税成本计入随后的批发价或零售价;而针对2018年关税的实证研究显示,这种转嫁在当年是相当充分的,关税成本几乎完全反映到了进口商品的国内价格上,因此负担主要留在美国一侧。
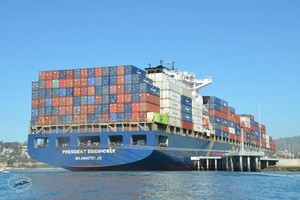
图:洛杉矶港满载集装箱的货轮,进口商承担关税后转嫁给美国消费者(来源:OARRA)
四、相关制度
制度一:关税成本的传导过程美国加征关税的成本传导过程非常直接:美国进口商从工厂买货,合同约定每件商品到岸价格是10美元;原来关税税率是3%,进口商需要交0.3美元的关税,总成本是10.3美元,商店售价卖到15美元;现在关税税率涨到34%,进口商需要交3.4美元的关税,总成本变成13.4美元,商店把售价涨到18美元,来覆盖增加的关税成本;最终购买这件商品的美国消费者,每件多花3美元,这部分主要就是关税成本。需要说明的是,这里举的是一个简化的示意,实际中转嫁多少,会因商品的可替代程度、市场竞争状况而不同。
制度二:为什么外国出口商没有降价承担关税针对2018年关税的研究显示,加征关税之后,外国出口商以美元计价的出口价格基本没有下降,因此关税负担主要留在美国一侧,由进口商和消费者承担。需要说明的是,这是该项研究对2018年关税的测算结果,并不意味着在所有行业、所有时期都必然如此:出口商是否吸收一部分关税,与买卖双方的议价能力、商品的可替代程度、市场竞争状况都有关联,在不同行业之间会有差异。
五、相关事件
2018年关税的分轮加征与价格变化阿米蒂等人的研究把2018年美国加征的关税分为六轮考察:最初是对太阳能电池板、洗衣机加征的关税,最后一轮是对价值超过2000亿美元的中国输美商品加征10%的关税。研究对照了每一轮关税前后相关商品的价格变动,发现未受关税影响的进口商品价格基本保持稳定,而受关税影响的商品价格在加征之后出现上涨。由于2018年加征的关税税率大体在10%至30%之间,作者据此判断,关税成本大部分转嫁给了美国的进口商和消费者。
进口品种减少与供应链调整该研究同时指出,关税的影响并不止于价格:进口商品的品种可得性下降,美国企业的供应链网络也随之发生调整。这些变化同样由美国进口商和下游购买者承受,也是衡量关税负担时需要考虑的部分。
参考文献
[1] 美国《1930年关税法》第505条(1930年6月17日法,ch. 497, title IV, §505, 46 Stat. 732),编入 19 U.S.C. § 1505“关税与规费的缴纳”
[2] Amiti, Mary, Stephen J. Redding, and David E. Weinstein. 2019. “The Impact of the 2018 Tariffs on Prices and Welfare.” Journal of Economic Perspectives 33(4): 187–210. DOI: 10.1257/jep.33.4.187