
“借钱不还”是民事纠纷,还是诈骗犯罪?
鑫诺研究2026-11-17本文作者:邓玲
一、现实常见场景
“他人向我借款200万元,约定一年归还,前期按期支付利息,之后便失联拒接通讯。向公安机关报案,被告知属于民间借贷,应当向法院起诉;咨询律师却得知,若能证明对方自始没有还款意图,则涉嫌诈骗。”
同样是借钱不还,究竟属于民事“老赖”,还是刑事诈骗?该问题直接决定救济路径:是提起民事诉讼,还是刑事报案,也关系到财产能否追回。本文厘清二者法律边界。
二、什么是借贷型诈骗
我国《刑法》没有“借贷型诈骗”独立罪名,这是司法实务的概括表述:行为人假借借款名义,自始没有归还意愿,通过虚构事实、隐瞒真相骗取他人财物,主要触及两类罪名:
诈骗罪(《刑法》第二百六十六条)
合同诈骗罪(《刑法》第二百二十四条)
实务争议:普通借条、自然人之间的借款合同,一般不属于合同诈骗罪中的“合同”。合同诈骗罪保护市场经济交易秩序,自然人借贷、理财类诈骗,通常按诈骗罪评价,并非只要有书面协议就一律认定合同诈骗。
三、罪与非罪核心:非法占有目的
无论诈骗罪还是合同诈骗罪,欺骗只是犯罪手段,非法占有目的才是定罪关键,即行为人主观上意图将资金据为己有、拒不归还。仅有欺骗行为,不能直接认定犯罪,必须同时满足“实施欺骗+自始不想归还”。
主观心理无法直接证实,司法实践依靠客观事实综合推定,即实务通用的“四看”审查标准(依据最高人民法院金融犯罪审判会议纪要及各地裁判要旨):
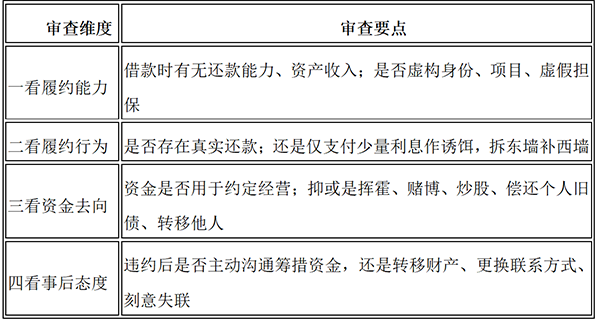
简言之:资金去向、行为人是否逃避责任,是定性的核心。该推定允许反驳,不能仅凭最终钱款未能收回,反向推定行为人一开始就蓄意诈骗。行为人能够对资金用途、还款努力作出合理解释并举证的,应当予以采信,这是落实罪刑法定原则、贯彻存疑有利于被告裁判精神的必然要求。
四、指导案例与裁判公开的价值
法律条文需要案例落地适用,指导案例、裁判文书公开是统一裁判尺度的两大抓手。
最高检检例第91号温某某合同诈骗立案监督案明确:办理涉企纠纷,区分合同诈骗与民事违约,应当从合同项目真实性、标的物用途、有无实际履约行为、是否有逃匿和转移资产的行为、资金去向、违约原因等方面,综合认定是否具有诈骗的故意,避免片面关注行为结果而忽略主观上是否具有非法占有的目的。对于签订合同时具有部分履约能力,其后完善履约能力并积极履约的,不能以合同诈骗罪追究刑事责任。
人民法院案例库陆某合同诈骗案提炼“三看”规则:履约能力、履约行为、事后态度。只有同时满足履约能力缺失、无实际履约、事后拒不担责,才可认定非法占有目的,成立犯罪。
裁判文书网上公开判决,能够让裁判标准可查询、可监督,减少类案不同处理的现象,推动同类案件得到同等处理。
五、实务处理的观点分歧
针对借贷、合同类诈骗,实务界存在共识,也存在裁判理念差异。
(一)共识
借贷、合同诈骗手段迭代多发,应当依法惩治,保护市场主体财产权益;
办理案件优先重视追赃挽损,挽回被害人损失比单纯定罪量刑更为现实;
资金流向是案件定性的关键事实。
(二)理念差异
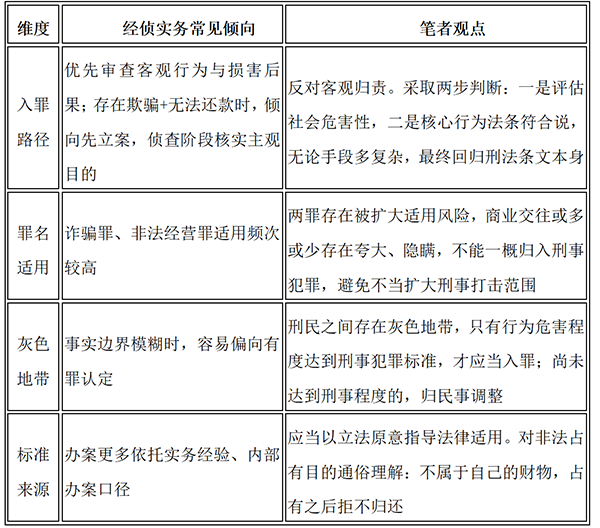
裁判文书网大量刑民交叉案件反映现实困境:部分案件初期仅凭资金损失、表面参与行为怀疑行为人构成诈骗共犯,但行为人主观上自始没有通谋诈骗的故意。
借贷、投资类共犯,审查核心在于事前、事中是否形成诈骗通谋,行为人是否明知对方虚构事实、意图非法占有资金仍予以配合。主观明知难以直接举证,部分案件需要先立案,通过梳理聊天记录、资金流水、履职痕迹等客观证据,历时一至两年核查主观要件;证据达不到标准的,检察机关会作出不起诉决定。
这提示社会公众:普通人也可能被动卷入诈骗刑事案件,务必保持审慎,对违背常识的项目、说辞保持警惕。
笔者的立场:既要严厉打击真正的诈骗犯罪,也要严守界限,杜绝把经济纠纷当作刑事犯罪处理,兼顾保护市场主体,践行法治精神。
六、给出借人:五条风险防范要点
1.完整留痕:妥善保存借条、转账凭证、聊天记录、催收记录,重点留存对方关于借款用途的沟通内容。
2.事前核查:借款前核实对方身份、涉诉、被执行信息;大额借款尽量设置真实可执行担保,核验担保物真伪。
3.紧盯资金去向:一旦发现资金被用于赌博、挥霍、转移,立刻固定证据。
4.警惕异常利息模式:只付息不还本、频繁借新还旧,大概率属于资金盘,高度警惕。
5.依法维权:怀疑对方具有非法占有目的,及时向经侦部门报案,备齐全部证据材料;公安不予立案,向同级检察院申请立案监督,尽早行动提高挽损概率。
七、给借款人:切勿将无力还款演变为刑事风险
不少人并非蓄意诈骗,只因经营失利无力偿债,处置不当招致刑事风险,谨记四点:
·不得虚构事实:编造借款理由、伪造身份、提供虚假担保,是从民事欠债滑向刑事诈骗的开端;
·切忌失联逃匿:更换联系方式、隐匿住址,会被视作逃匿,极大增加刑事风险;
·禁止资金挥霍:借款用于赌博、挥霍等违法用途,会被作为认定非法占有目的重要依据;
·保留还款意愿证据:哪怕小额偿还,也要保持沟通,说明困难、出具还款计划。“客观无力偿还”与“自始不愿归还”,法律后果截然不同。
八、常见认知误区
·误区一:欠钱不还就是诈骗。错。有借条、因经营失利无力清偿,属于民间借贷;只有借款时虚构事由、挥霍资金、根本无意归还,才可能构成诈骗。
·误区二:只要存在撒谎就是诈骗。错。民事欺诈同样存在隐瞒、欺骗,只要具备履约意愿、愿意承担民事违约责任,不属于刑事犯罪。
·误区三:签了合同就构成合同诈骗罪。错,要看是否存在真实市场交易,普通个人借贷一般评价为诈骗罪。
·误区四:报案就必然刑事立案。错。刑民交叉案件边界模糊,公安可不予立案,可申请检察立案监督。
·误区五:判刑就不用还钱。错。刑事责任、民事退赔并行,服刑不能免除退赔义务。
九、结语
借贷诈骗的难点不在于法条,而在于区分主观心态。同样还不上钱,有的是商业经营失败者,有的是蓄意设局的骗子,刑法的任务就是把二者区分开来。
提醒:高收益背后往往潜藏高风险。出借人切勿被高额利息诱惑;借款人不要让一时的资金困境,留下终身刑事污点。
法律从业者应当守住这条看不见的边界:既要让诈骗分子受到惩处,也要让普通的民间借贷纠纷回归民事诉讼轨道。
【免责声明】本内容仅为通用法律科普,不构成针对个案的正式法律咨询与诉讼建议;具体案件需结合事实、证据及本地司法实践判断,建议线下携带材料咨询律师。